Emekli Promosyonunu 35 Bin TL'ye Çıkaran Şartlar! Fatura Talimatı Kaç Lira Ediyor?
Bankalar taban promosyonun üzerine fatura talimatı, kart harcaması, mevduat ve emekli yakını getirme gibi şartlarla ek ödeme yapıyor. Hangi şart kaç lira kazandırıyor, nelere dikkat etmeli?
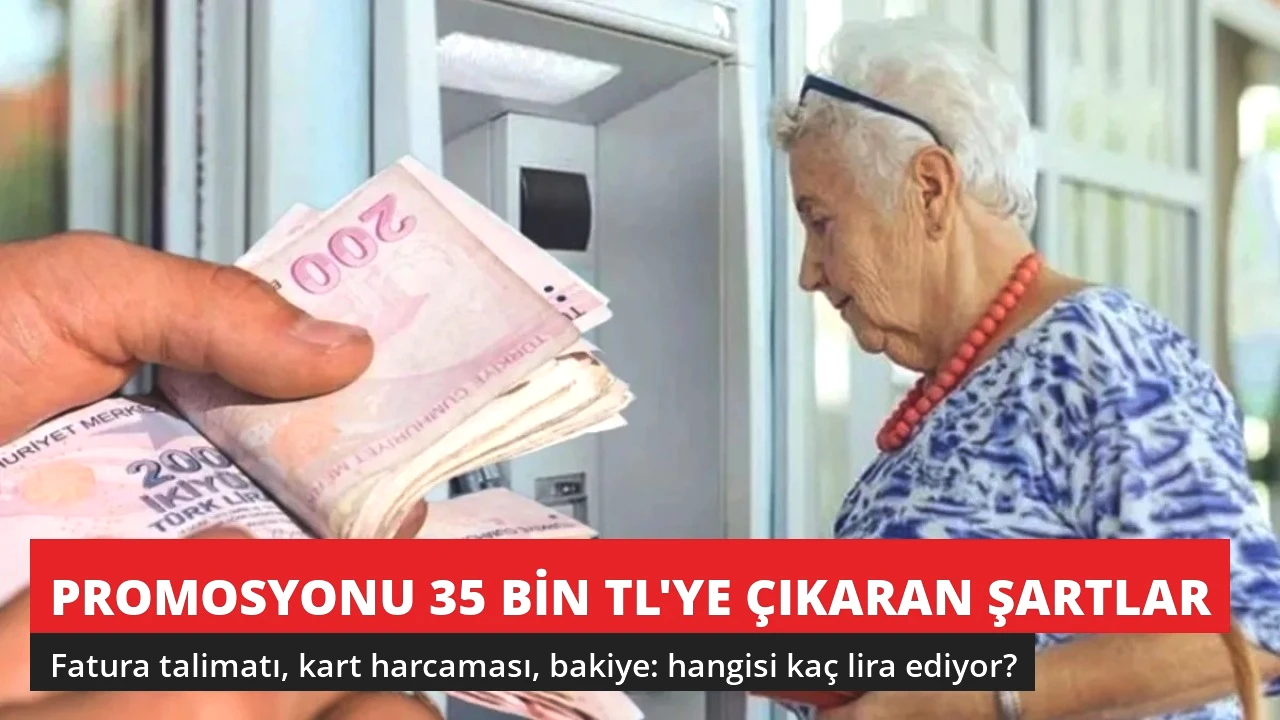
Emekli promosyonlarında ilanlarda gördüğünüz büyük rakamlar çoğu zaman tek bir ödemeden oluşmuyor. Bankalar, SGK protokolündeki taban tutarın üzerine çeşitli ek şartlar koyarak toplam ödemeyi 35 bin liraya kadar çıkarabiliyor. Fatura talimatı vermek, kredi kartıyla harcama yapmak, hesapta belirli bir bakiye tutmak ya da bankaya yeni bir emekli getirmek bu şartların başında geliyor. Peki bu şartların her biri gerçekte kaç lira kazandırıyor ve emeklinin nelere dikkat etmesi gerekiyor?
Taban promosyon şartsız ödeniyor
Önce temel kuralı hatırlatalım: Promosyonun taban kısmı için tek şart, maaşın üç yıl boyunca aynı bankadan alınacağına dair taahhüt vermek. SGK ile yapılan protokole göre bu taban tutar aylığı 10 bin liranın altında olanlar için en az 5 bin, 10-15 bin lira arası için en az 8 bin, 15-20 bin lira arası için en az 10 bin, 20 bin lira ve üzeri için ise en az 12 bin lira. Bankaların çoğu bu tabanın üzerinde, şartsız olarak 15 bin liraya kadar ödeme yapıyor. Bunun üzerindeki her lira ise ek koşullara bağlı.
Fatura talimatı: En kolay ek ödeme
Elektrik, su, doğal gaz ya da telefon faturası için otomatik ödeme talimatı vermek, ek promosyonun en yaygın yolu. ING'de 4 fatura talimatına toplam 4 bin liraya kadar ek ödeme bulunuyor. Şekerbank'ta 2 fatura talimatı 3 bin lira kazandırıyor. Türkiye Finans'ta da iki fatura talimatı, toplam ödemeyi yükselten şartlar arasında yer alıyor. Faturalarını zaten düzenli ödeyen bir emekli için bu, ekstra maliyeti olmayan bir kazanç.
Kart harcaması ve ek hesaplar
İkinci büyük kalem kart kullanımı. Şekerbank, kredi kartıyla 5 bin liralık alışverişe 5 bin lira ek ödeme veriyor; ayrıca kredili mevduat hesabı (KMH) açanlara 4 bin, sigorta yaptıranlara 5 bin lira sunuyor. Türkiye Finans'ta kredi kartıyla tek seferde 5 bin liralık harcama ve yedek hesap başvurusu şartları yerine getirildiğinde maaş dilimine göre 27 bin liraya kadar ödeme yapılıyor. ING'de ise kart harcamalarında toplam 4 bin liraya kadar iade bulunuyor.
Bakiye, kredi ve mobil müşterilik
Bazı bankalar hesapta para tutmayı ya da kredi kullanmayı da ödüllendiriyor. ING'de Turuncu Hesap'ta 100 bin lira bakiye bulundurmak 3 bin 500 lira, 75 bin lira kredi kullanmak 3 bin 500 lira, mobilden müşteri olmak ise 2 bin lira ek promosyon getiriyor. Şekerbank'ta vadesiz hesaba maaşa göre 1.000 ile 6 bin lira arasında ödeme yapılıyor. İş Bankası, 1-31 Ekim arasında promosyon taahhüdü verip banka aracılığıyla yeni bireysel emeklilik hesabı açan emeklilere şartlar sağlandığında 1.000 TL MaxiPuan sunuyor.
Emekli yakınını getirene ödül
Türkiye Finans, kampanyaya yeni bir emekli yakını getirenlere kişi başına 500 lira, toplamda 5 bin liraya kadar ek ödeme yapıyor. Aile içinde birden fazla emeklinin aynı bankaya geçmesi, bu kalemi cazip hale getirebiliyor.
Ek şartların gizli maliyeti
Uzmanlar, ek şartları kabul etmeden önce gerçek maliyetin hesaplanmasını öneriyor. Kredi kartı ya da KMH'nin yıllık ücreti, sigorta poliçesinin primi veya kredi kullanımının faizi, kazanılan ek promosyonu kısmen ya da tamamen eritebiliyor. Ayrıca bazı ek ödemeler, şartın belirli bir süre boyunca sürdürülmesine bağlı; talimat iptal edildiğinde ya da kart kullanımı bırakıldığında ödülün geri istenmesi söz konusu olabiliyor. 90 bin liraya kadar çıkan "toplam fayda" ilanlarında ise rakamın büyük kısmı geri ödenecek faizsiz krediden oluşuyor.
Sözleşmeyi bozarsanız ne olur?
Üç yıllık taahhüt dolmadan başka bankaya geçen emekli, aldığı promosyonun kalan süreye düşen kısmını iade ediyor. Hesap basit: Promosyon tutarı 36'ya bölünüp kalan ay sayısıyla çarpılıyor. Hesaplamaya göre 30 bin lira promosyon alıp 12 ay sonra banka değiştiren bir emekli, kalan 24 ay için yaklaşık 20 bin lira iade etmek zorunda kalıyor. Bu nedenle en yüksek rakamı kovalamak yerine, yerine getirebileceğiniz şartlarla en yüksek net ödemeyi veren bankayı seçmek en akıllıca yol.