Trafik Sigortasına 9 Ayda 240 Milyar TL Ödendi! Sektör 1 Trilyonu Aştı
Sigorta sektörünün 9 aylık prim üretimi yüzde 28 artışla 1 trilyon 97 milyar liraya ulaştı. En büyük kalem 240 milyar lirayla zorunlu trafik sigortası oldu. Enflasyondan arındırıldığında ise sektör yüzde 1,3 küçüldü.
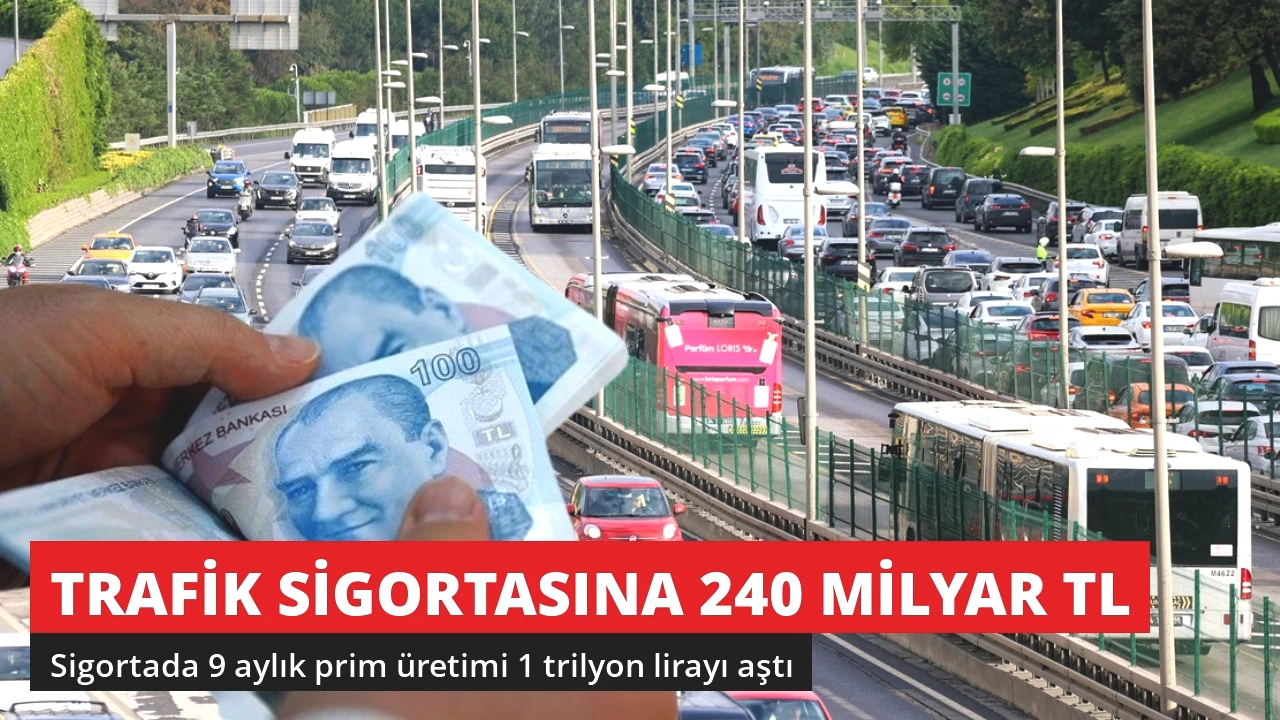
Araç sahiplerinin her yıl yenilemek zorunda olduğu zorunlu trafik sigortası, sigorta sektörünün en büyük gelir kalemi olmayı sürdürüyor. Türkiye Sigorta Birliği verilerine göre sektörün yılın ilk dokuz ayındaki toplam prim üretimi geçen yılın aynı dönemine kıyasla yüzde 28 artarak 1 trilyon 97 milyar 137,4 milyon liraya ulaştı. Bu tutarın 240 milyar 120,5 milyon lirası yalnızca zorunlu trafik sigortasından geldi.
Hayat dışı sigortalar 917 milyar lira
Toplam prim üretiminin 917 milyar 814,6 milyon lirası hayat dışı sigortalardan, 179 milyar 322,8 milyon lirası ise hayat sigortalarından oluştu. Hayat dışı sigortaların prim üretimi yıllık bazda yüzde 25,5 artarken toplam içindeki payı yüzde 85,4'ten yüzde 83,7'ye geriledi. Hayat sigortalarında ise prim üretimi yüzde 43 gibi güçlü bir artış gösterdi; bu branşın toplam içindeki payı yüzde 14,6'dan yüzde 16,3'e yükseldi.
Enflasyondan arındırınca küçülme var
Rakamlar nominal olarak rekor seviyede görünse de enflasyonun etkisi çıkarıldığında tablo değişiyor. Toplam prim üretimi reel bazda yüzde 1,3 geriledi. Hayat dışı sigortalar reel olarak yüzde 3,3 küçülürken, hayat sigortaları yüzde 10,2 büyüdü. Yani vatandaşların sigortaya ödediği tutar artsa da bu artış genel fiyat artışının gerisinde kaldı; bazı branşlarda poliçe sayısında ya da teminat kapsamında daralma yaşanmış olabilir.
En büyük kalem trafik sigortası
Hayat dışı sigortalarda en yüksek prim üretimi; zorunlu trafik, ihtiyari mali sorumluluk ve yeşil kart sigortalarını kapsayan kara araçları sorumluluk branşında gerçekleşti. Bu branş 261 milyar 932,6 milyon liralık üretimle hayat dışı sigortaların yüzde 28,5'ini oluşturdu. Branşın en büyük alt kalemi olan zorunlu trafik sigortasında ise 240 milyar 120,5 milyon liralık prim üretildi.
Diğer büyük branşların payları şöyle sıralandı:
Hastalık-sağlık: 202 milyar 847,1 milyon lira, yüzde 22,1 pay
Yangın ve doğal afetler: 143 milyar 792,4 milyon lira, yüzde 15,7 pay
Kasko: 124 milyar 178,3 milyon lira, yüzde 13,5 pay
Genel zararlar: 104 milyar 128,2 milyon lira, yüzde 11,3 pay
En hızlı büyüyen branşlar
Branş bazında artış oranlarına bakıldığında su araçları sorumluluk branşı yüzde 55,5 ile ilk sırada yer aldı. Bunu yüzde 41,7 ile genel zararlar, yüzde 38,6 ile finansal kayıplar, yüzde 37,4 ile hastalık-sağlık ve yüzde 31,1 ile kredi branşı izledi. Ana branşlar arasında gerileme yaşanan tek alan ise yüzde 28,3 düşüşle hukuksal koruma oldu. Sağlık sigortasındaki güçlü artış, özel hastane masraflarının yükselmesiyle tamamlayıcı ve özel sağlık sigortalarına talebin arttığını gösteriyor.
Katılım sigortacılığı yüzde 44,7 büyüdü
Faizsiz esaslarla çalışan katılım sigortacılığında da dikkat çeken bir büyüme var. Bu alandaki prim üretimi dokuz ayda yüzde 44,7 artarak 68 milyar 252,5 milyon liraya ulaştı ve toplam sektör içindeki payı yüzde 6,2 oldu. Katılım tarafında hayat dışı sigortalar 65 milyar 358,5 milyon liralık üretimle yüzde 95,8 pay alırken, en büyük kalem burada da 22 milyar 299,4 milyon lirayla kara araçları sorumluluk branşı oldu.
Trafik sigortası yaptıracaklar neye dikkat etmeli?
Zorunlu trafik sigortası, kazada karşı tarafa verilen maddi ve bedeni zararları karşılıyor; kendi aracınızdaki hasarı ise kapsamıyor. Bu nedenle uzmanlar, kendi aracının hasarlarına karşı da güvence isteyenlere kasko yaptırmayı öneriyor. Trafik sigortası primleri, aracın türüne, kullanıldığı ile ve sürücünün hasarsızlık basamağına göre değişiyor. Hasarsız sürücüler her yıl daha düşük basamağa geçerek indirimli prim ödeyebiliyor, kaza yapanların primi ise yükseliyor.
Poliçe yenileme döneminde birden fazla sigorta şirketinden teklif almak ciddi tasarruf sağlayabiliyor. Sigortasız araçla trafiğe çıkmanın idari para cezası ve aracın trafikten men edilmesi gibi yaptırımları bulunduğu da unutulmamalı. Ayrıca son dönemde artan sel ve fırtına gibi afetler, konut ve araç sahiplerinin doğal afet teminatlarını gözden geçirmesini daha önemli hale getiriyor.