Ev Hanımları İsteğe Bağlı Sigortayla Emekli Olabilir mi? Aylık Prim ve Şartlar
Hiç çalışmamış ya da kısa süre sigortalı olmuş ev hanımları, isteğe bağlı sigorta primi ödeyerek emeklilik hakkı kazanabiliyor. 2026'da en düşük aylık prim ve emeklilik şartları; 'devlet destekli prim' iddiasının gerçeği.
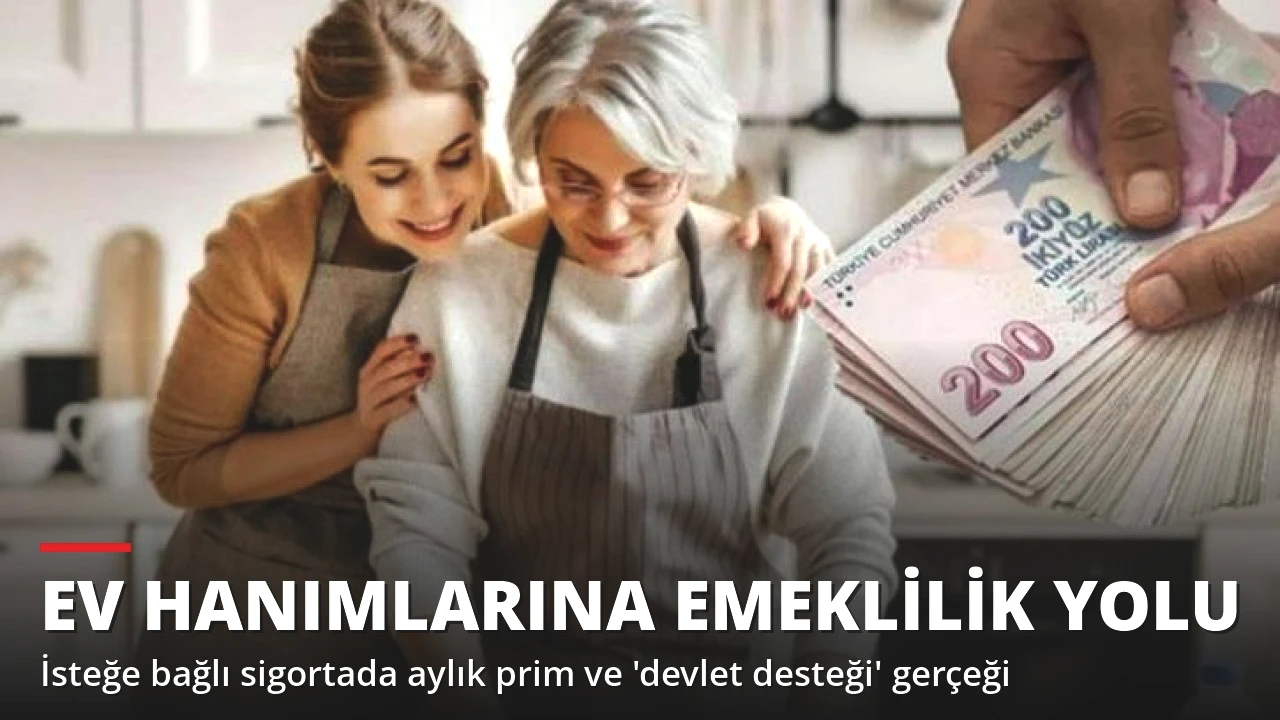
Ömrünü evine ve çocuklarına adayan milyonlarca kadının aklındaki soru aynı: "Hiç sigortalı çalışmadım, ben de emekli olabilir miyim?" Cevap evet; ancak bunun yolu otomatik bir haktan değil, isteğe bağlı sigortadan geçiyor. Sosyal medyada sık sık paylaşılan "25 yıl evli kalan kadına emeklilik" ya da "devlet primin üçte birini ödüyor" gibi iddialar ise yürürlükteki mevzuatta karşılık bulmuyor. İşte ev hanımlarının emeklilik yolunda bilmesi gerekenler.
İsteğe bağlı sigorta nedir?
İsteğe bağlı sigorta, zorunlu olarak sigortalı bir işte çalışmayan kişilerin kendi primlerini ödeyerek Sosyal Güvenlik Kurumu (SGK) kapsamında emeklilik hakkı kazanmasını sağlayan sistem. Ödenen primler Bağ-Kur (4/b) kapsamında sayılıyor; bu nedenle emeklilik şartları da Bağ-Kur mevzuatına göre belirleniyor. Emeklilikte son 7 yıl kuralı ve prim günü hesabı da bu statüye göre yapılıyor.
Kimler başvurabilir?
İsteğe bağlı sigortalı olabilmek için 18 yaşını doldurmuş olmak, zorunlu sigortalı bir işte çalışmamak ya da ay içinde 30 günden az çalışıyor olmak, kendi sigortalılığından emekli aylığı almıyor olmak ve SGK'ya başvuru yapmak gerekiyor. Başvuru, "İsteğe Bağlı Sigorta Giriş Bildirgesi" ile SGK il ve merkez müdürlüklerine ya da e-Devlet üzerinden yapılabiliyor. Sigortalılık süresi, başvurunun SGK kayıtlarına geçtiği tarihten itibaren başlıyor.
Aylık prim ne kadar?
İsteğe bağlı sigorta primi, prime esas kazancın alt sınırı olan brüt asgari ücret üzerinden hesaplanıyor. 2026 yılı için brüt asgari ücret 33.030 TL. Yaygın kullanılan yüzde 32'lik orana göre en düşük aylık prim hesaplamaya göre 10.569,60 TL'ye denk geliyor. Bazı hukuk kaynaklarında ise yüzde 33 oranıyla 10.899,90 TL olarak hesaplanıyor. Kesin tutarın başvuru sırasında SGK'dan teyit edilmesi öneriliyor. Daha yüksek emekli aylığı isteyenler, üst sınır olan 297.270 TL'ye kadar daha yüksek kazanç beyan ederek daha fazla prim ödeyebiliyor.
Primler en fazla 12 ay geriye dönük olarak ödenebiliyor. Ödenmeyen aylar ise prim gününe sayılmıyor; bu nedenle düzenli ödeme yapılması büyük önem taşıyor.
Kaç gün prim ve kaç yaş gerekiyor?
Bağ-Kur'da tam emeklilik için çoğu durumda 9.000 gün, yani yaklaşık 25 yıl prim ödenmesi gerekiyor. Kamuoyunda "25 yıl aranmaksızın emeklilik" olarak bilinen yol ise aslında kısmi emeklilik: Bu yöntemde yaklaşık 15 yıla denk gelen 5.400 gün prim ve yaş şartıyla yaşlılık aylığına hak kazanılabiliyor. Yaş şartı ve gün sayısındaki kademeler, kişinin ilk sigorta giriş tarihine göre değişiyor. Daha önce kısa süre de olsa sigortalı çalışmış ev hanımlarının ilk giriş tarihi, şartları belirgin şekilde etkileyebiliyor.
Devlet desteği var mı?
"Devlet destekli ev hanımı emekliliği" başlığı sık kullanılsa da, mevcut mevzuatta isteğe bağlı sigortalı ev hanımlarına yönelik genel bir prim desteği yürürlükte bulunmuyor. Bazı 4/b sigortalılarına uygulanan 5 puanlık Hazine desteğinin de isteğe bağlı sigortalıları kapsamadığı belirtiliyor. 25 yıl evli kalan kadınlara doğrudan emeklilik hakkı tanıyan bir kural da yok. Bu yöndeki öneriler Meclis'te zaman zaman gündeme gelse de kanunlaşmadıkça hak doğurmuyor.
Borçlanma ile süre kısalabilir
Daha önce sigortalı olarak çalışmış ve ardından doğum yapmış kadınlar, doğum borçlanmasıyla her çocuk için 2 yıla kadar, en fazla 3 çocuk için borçlanma yaparak prim günlerini artırabiliyor. Bu imkân, emekliliği yıllarca öne çekebiliyor. Ancak doğum borçlanması için doğumdan önce sigorta girişinin bulunması şart.
Başlamadan önce hesap yapın
Uzmanlar, isteğe bağlı sigortaya başlamadan önce SGK'dan hizmet dökümü alınmasını, emeklilik için kalan gün ve yaş şartının netleştirilmesini öneriyor. Uzun yıllar boyunca ödenecek toplam prim ile ileride bağlanacak aylık birlikte değerlendirildiğinde, isteğe bağlı sigorta ev hanımları için hem emeklilik hem de sağlık güvencesi açısından önemli bir seçenek olmaya devam ediyor.